


Plan CFTC może objąć nadzorem federalnym zwykłe transakcje spot na kryptowaluty
Możemy otrzymywać prowizje z linków partnerskich lub zamieszczać treści sponsorowane, które są wyraźnie oznaczone jako takie. Współprace te nie mają wpływu na naszą niezależność redakcyjną ani rzetelność publikowanych materiałów. Korzystając z naszej strony, akceptujesz regulamin oraz politykę prywatności.
Amerykański regulator rynku terminów zaproponował przepisy CTX i CAM. Samo oferowanie dźwigni w regulaminie giełdy może ć
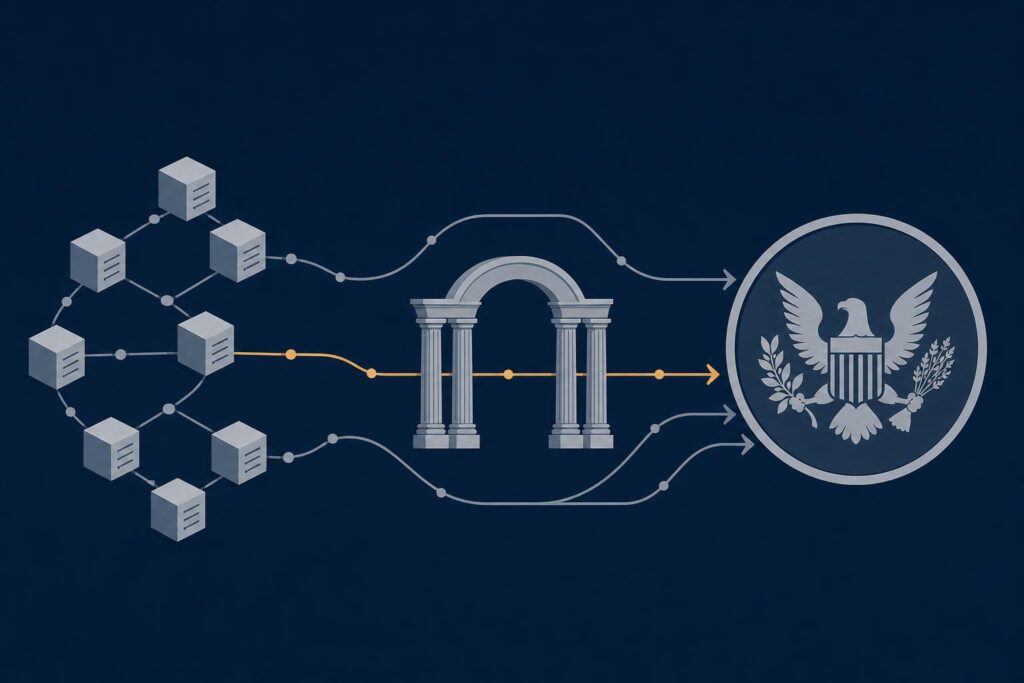
CFTC opublikowała 5 października 2026 r. wstępne zawiadomienie o planowanych regulacjach, które może wciągnąć pod nadzór federalny także zwykłe transakcje spot na giełdach kryptowalutowych. Konstrukcja opiera się na dwóch powiązanych ramach: Regulation Crypto Asset Transactions (CTX) i Regulation Crypto Asset Markets (CAM), a agencja przedstawiła plan we własnym komunikacie.
Sedno propozycji dotyczy dźwigni. Plan opiera się na przepisie ustawy Dodd-Frank z 2010 r., który nakazuje, by detaliczne transakcje na towary oferowane z dźwignią, kredytowaniem lub finansowaniem zawierane były na giełdach zarejestrowanych w CFTC, tak jakby były kontraktami terminowymi. Zdaniem CFTC wystarczy, by giełda oferowała dźwignię, choćby tylko w regulaminie czy dokumentach onboardingowych, a pod nadzorem federalnym mogłyby się znaleźć nawet transakcje w pełni opłacone. Warunkiem jest, by kupiona kryptowaluta pozostawała w księgach giełdy, a nie w portfelu samego klienta.
Klucz prywatny jako warunek wyjścia
Transakcje unikną nadzoru federalnego tylko poprzez «actual delivery», czyli faktyczne wydanie aktywu. CFTC sugeruje, że spełniać by ten warunek mogło posiadanie przez klienta kluczy prywatnych, a protokoły handlujące bezpośrednio na łańcuchu zwykle przekraczałyby ten próg. To jednak na razie propozycja wstępna, nie ostateczna reguła: formalne przepisy nie zostały jeszcze napisane, a 60-dniowy okres konsultacji ruszy dopiero, gdy zawiadomienie pojawi się w Federal Register.
Druga część planu, Regulation CAM, tworzyłaby licencję «crypto asset market», będącą dostosowaną do kryptowalut wersją statusu, jaki posiadają giełdy kontraktów terminowych. Transakcje szłyby przez futures commission merchants, czyli brokerów podlegających przepisom antypranie-pieniężne, a dźwignia pochodzić mogłaby wyłącznie od tych brokerów lub wspierających je banków. CFTC rozważa też wymogi dowodu posiadania rezerw oraz standardy listowania tokenów podatnych na manipulacje. Giełdy, które nie oferują dźwigni, mogłyby dalej działać na podstawie stanowych licencji operatora płatności, co stworzyłoby wyraźny podział rynku amerykańskiego.
Od egzekwowania do prewencji
Przewodniczący CFTC Michael Selig powiedział, że reguły mają być «designed to prevent, rather than only prosecute after the fact, fraudulent schemes such as FTX», czyli zapobiegać schematom oszustw w stylu FTX, zamiast ścigać je dopiero po fakcie.
Zawiadomienie porzuca też wcześniejszą linię agencji: sprawy z ery prezydenta Bidena przeciwko Kraken, Ooki DAO i Uniswap opisuje jako «regulation by enforcement», czyli regulowanie przez egzekwowanie prawa. Ruch następuje po tym, jak ustawa Clarity Act upadła we wrześniu w Senacie; Selig zapowiadał już w sierpniu, że jeśli Kongres nie da reguł, CFTC napisze je sama. Równolegle SEC proponowała w sierpniu własne Regulation Crypto Assets.


 Komentarze


Wypełnij wymagane pola i opublikuj